Factos verificados em fontes oficiais a 28 de outubro de 2026. Quando não há regra oficial, dizemo-lo. As regras mudam — confirme com a universidade, o empregador ou a autoridade indicada em cada secção.
«30% é a taxa por defeito para um não residente. Trabalho com patente, emprego de cidadãos da UEEA, VKS, trabalho remoto e serviços pagam pela escala normal — a partir de 13%. Após 183 dias na Rússia passa a ser residente. A forma mais simples de obter o INN agora é pelo Gosuslugi, se a biometria estiver confirmada.»
— Vlad Lario
É residente fiscal?
É residente fiscal russo se estiver fisicamente na Rússia pelo menos 183 dias de calendário em 12 meses consecutivos (Código Fiscal, art. 207). Saídas para tratamento ou estudo até 6 meses não interrompem a contagem.
Fontes oficiais: Federal Tax Service · tax residency
Taxas de IRS em 2026
Residentes (desde 2025): 13% até 2,4 milhões ₽ por ano; 15% de 2,4 a 5 milhões; 18% de 5 a 20 milhões; 20% de 20 a 50 milhões; 22% acima de 50 milhões. Não residentes pagam 30% na maioria dos outros rendimentos.
A mesma escala de 13–22% aplica-se a não residentes com patente, especialistas altamente qualificados (VKS), participantes do programa de compatriotas, refugiados, cidadãos da UEEA empregados (desde o primeiro dia), trabalhadores remotos e pagamento por trabalhos ou serviços.
Fontes oficiais: Federal Tax Service · personal income tax
Patente, VKS, contrato civil, trabalho independente
Patente: pagamento antecipado fixo de 1 200 ₽ por mês × coeficiente regional, pago antes do início do período (coeficiente de Moscovo ou São Petersburgo não verificado). VKS: escala 13–22%. Contrato civil (GPKh): é preciso patente ou autorização de trabalho, exceto cidadãos da UEEA e outras exceções da lei 115-FZ.
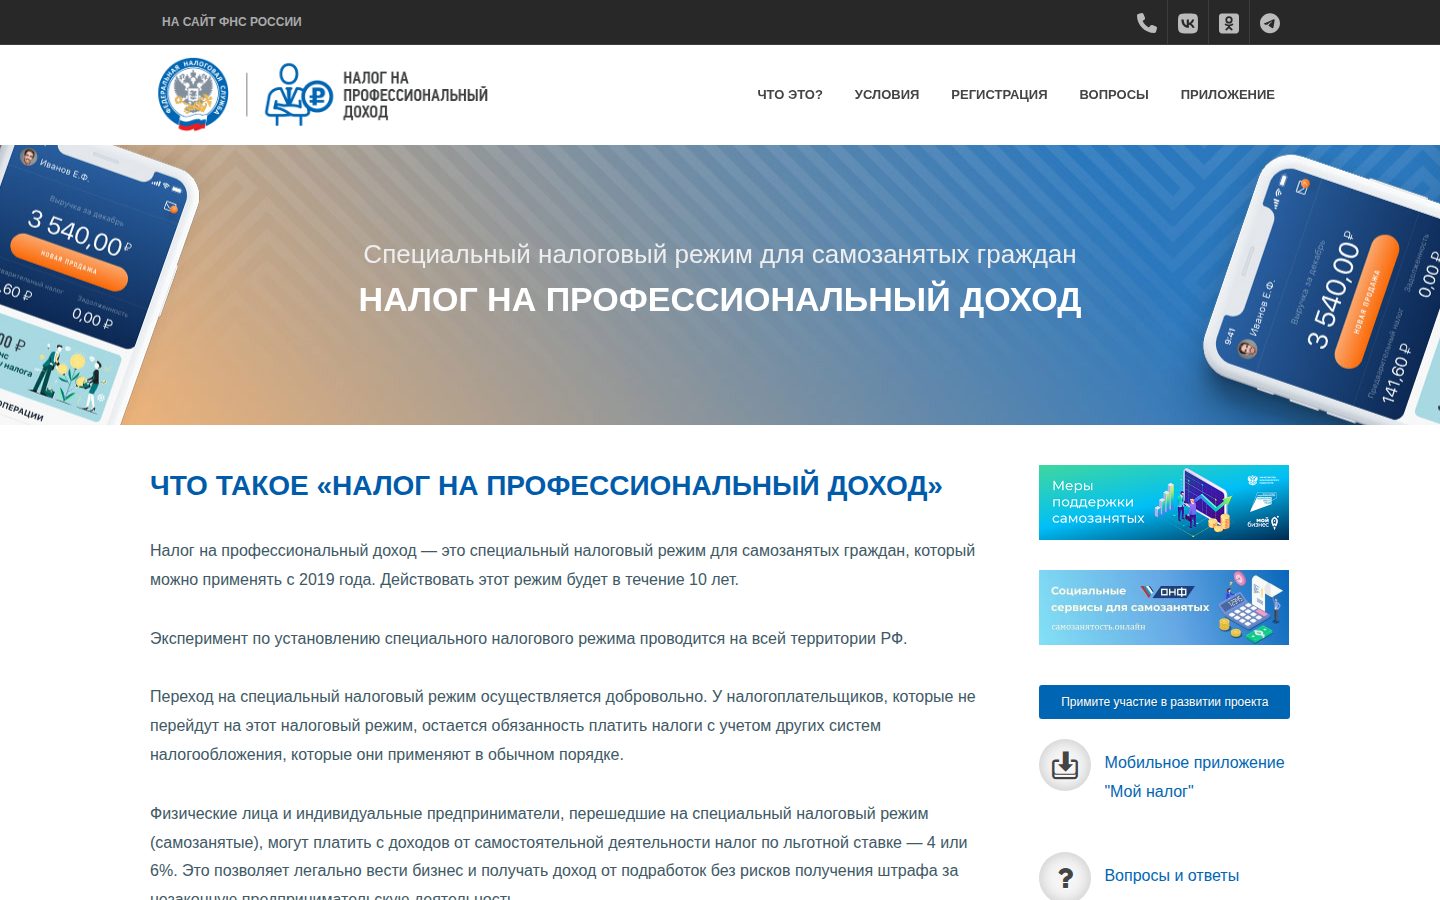
O regime de independente (NPD) só está aberto a cidadãos da Rússia, da UEEA (Arménia, Bielorrússia, Cazaquistão, Quirguistão) e da Ucrânia: 4% sobre rendimentos de particulares, 6% de empresas; vigora até ao fim de 2028.
Fontes oficiais: Federal Tax Service · personal income tax · Federal Tax Service · self-employed FAQ
Obter o INN
Peça ao fisco com o formulário 2-2-Uchet, documento de identidade e comprovativo de estadia legal. Desde setembro de 2026 o INN pode ser emitido sem pedido se os dados forem confirmados por biometria no ESIA (Gosuslugi). É necessário para a patente; para estudantes sem emprego não está confirmado.
Fontes oficiais: Federal Tax Service · INN · Federal Tax Service · INN via Gosuslugi
Bolsas e dinheiro dos pais
As bolsas de estudantes e pós-graduados não pagam imposto (Código Fiscal, art. 217 p. 11). Ofertas, incluindo dinheiro, de familiares ou parentes próximos também não (art. 217 p. 18.1).
Fontes oficiais: Federal Tax Service · scholarships · Federal Tax Service · gifts from family
A declaração 3-NDFL
Só é entregue se nenhum agente fiscal reteve o imposto — rendas recebidas, venda de imóvel, rendimentos estrangeiros de residente, etc. Para rendimentos de 2025: entrega até 30 de abril de 2026, pagamento até 15 de julho. Um trabalhador por conta de outrem comum não precisa.
Fontes oficiais: Federal Tax Service · 3-NDFL return
Acordos de dupla tributação: França, Portugal, Brasil, África, Ásia
Segundo o Ministério das Finanças (14 de julho de 2026): com França e Portugal os artigos principais estão suspensos desde 8 de agosto de 2023 (Decreto n.º 585), na prática não funcionam. Em vigor: Brasil (desde 1 de janeiro de 2018), Índia, China, África do Sul, Egito, Marrocos, Argélia, Mali, Namíbia, Botsuana. Não há acordos com a Nigéria nem com a Etiópia.
Fontes oficiais: Ministry of Finance · tax treaties · Presidential Decree No. 585
Perguntas frequentes de estudantes estrangeiros
Quando passo a ser residente fiscal?
Após 183 dias na Rússia.
Como obtenho o INN?
Nas finanças com o formulário 2-2-Uchet, ou desde setembro de 2026 sem pedido se a biometria estiver confirmada no ESIA (Gosuslugi).
Que efeito te fez?
Um toque. Sem conta, sem email, sem banner de cookies.
Comentários (0)
Seja o primeiro a comentar!